
Bardzo fachowo, prostym językiem, wyczerpująco napisane artykuły. Podoba mi się też, że można wam zadać pytanie i zawsze uzyska się dokładną odpowiedź.
Co było pierwsze – transakcja czy księgowanie?
Mamy umowę, fakturę i przelew. Wszystko się zgadza. To jedno z tych zdań, które w księgowości brzmią bardzo uspokajająco. Dokumenty są kompletne, kwoty zgodne, dekretacja wygląda logicznie. Można więc uznać temat za zamknięty. Problem pojawia się wtedy, gdy biegły rewident zadaje pozornie banalne pytanie: „A co właściwie się wydarzyło?”. Bo dokumenty bardzo dobrze pokazują, co strony podpisały, zafakturowały i zapłaciły. Nie zawsze jednak równie dobrze pokazują ekonomiczną treść transakcji. A rachunkowość powinna przecież opisywać rzeczywistość gospodarczą, a nie tylko dokumenty, które po niej zostały. Faktura mówi bardzo dużo. Ale nie wszystko.
Korzyści
- Dowiesz się, dlaczego zgodność faktury z zapisami księgowymi nie zawsze oznacza prawidłowe ujęcie operacji gospodarczej.
- Sprawdzisz, jakie pytania należy zadać, aby ustalić rzeczywisty charakter transakcji przed jej zaksięgowaniem.
- Poznasz przykłady sytuacji, w których zapisy umowy i faktury nie odzwierciedlają ekonomicznej treści transakcji.
- Dowiesz się, dlaczego stosowanie utrwalonych schematów księgowania może prowadzić do błędów, nawet gdy dokumentacja jest kompletna.
Testuj Portal NGO BEZPŁATNIE przez 14 dni!
Sprawdź, co zyskujesz:
- Nieograniczony dostęp do Portalu NGO: codziennie nowe informacje,
- Magazyn Finanse i Prawo w NGO w wersji papierowej, elektronicznej i PDF,
- Nielimitowane, indywidualne konsultacje z ekspertami,
- Bezpłatny newsletter raz w tygodniu,
- Materiały „na życzenie”,
- E-booki, wzory dokumentów, kalkulatory, wskaźniki
Logowanie:
Podobne artykuły
Zobacz również
Nasz magazyn Pokaż listę wydań »
Nr 313 Listopad 2026
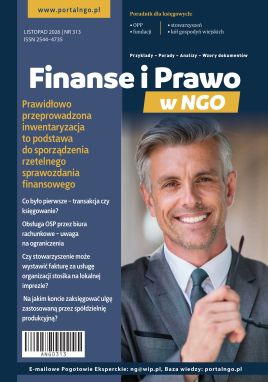
Dostępny w wersji elektronicznej
Zapisz się na bezpłatny newsletter