
Bardzo fachowo, prostym językiem, wyczerpująco napisane artykuły. Podoba mi się też, że można wam zadać pytanie i zawsze uzyska się dokładną odpowiedź.
Obsługa OSP przez biura rachunkowe – uwaga na ograniczenia
Biura rachunkowe świadczą usługi na rzecz wielu różnych podmiotów. Ich klientami są zarówno przedsiębiorcy, jak i organizacje non-profit. Dotyczy to także obsługi księgowej Ochotniczych Straży Pożarnych (OSP). Pomimo z reguły niewielkiego zakresu działalności takich jednostek obsługa ta często budzi wątpliwości, zwłaszcza jeśli z propozycją współpracy wychodzi gmina. Źródłem tych wątpliwości są niejasne przepisy, a także brak jednolitej ich interpretacji przez organy, zarówno państwowe, jak i samorządowe.
Korzyści
- Dowiesz się, kiedy gmina ma obowiązek zapewnić bezpłatną obsługę księgową ochotniczej straży pożarnej.
- Sprawdzisz, czy gmina może zlecić prowadzenie księgowości OSP zewnętrznemu biuru rachunkowemu i jakie ograniczenia wskazują RIO.
- Poznasz rozbieżne stanowiska regionalnych izb obrachunkowych dotyczące powierzania księgowości OSP podmiotom zewnętrznym.
- Dowiesz się, kiedy OSP może samodzielnie zawrzeć umowę z biurem rachunkowym i czy koszty takiej obsługi można pokryć z dotacji gminnej.
Testuj Portal NGO BEZPŁATNIE przez 14 dni!
Sprawdź, co zyskujesz:
- Nieograniczony dostęp do Portalu NGO: codziennie nowe informacje,
- Magazyn Finanse i Prawo w NGO w wersji papierowej, elektronicznej i PDF,
- Nielimitowane, indywidualne konsultacje z ekspertami,
- Bezpłatny newsletter raz w tygodniu,
- Materiały „na życzenie”,
- E-booki, wzory dokumentów, kalkulatory, wskaźniki
Logowanie:
Podobne artykuły
Zobacz również
Nasz magazyn Pokaż listę wydań »
Nr 313 Listopad 2026
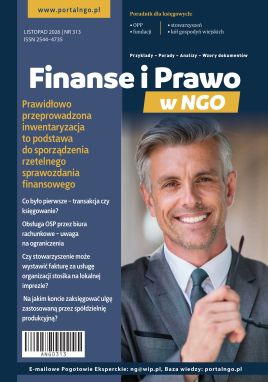
Dostępny w wersji elektronicznej
Zapisz się na bezpłatny newsletter